El gobierno de Abelardo de la Espriella presentó el 30 de octubre de 2026 al Congreso de la República el proyecto de ley de rescate económico o reforma tributaria con el que se busca recaudar $44 billones para organizar las finanzas del país.
En uno de los puntos propone eliminar la exención de hasta el 50% del salario por gastos de representación para rectores y profesores de universidades públicas, además de ciertos funcionarios judiciales.
El artículo 106 del Proyecto de Ley 477 de 2026, radicado el 29 de octubre, plantea derogar los numerales 7 y 9 del artículo 206 del Estatuto Tributario, el inciso segundo del numeral 3 del artículo 336 y el artículo 243. Para docentes y rectores de universidades públicas, la propuesta suprimiría el tratamiento que permite excluir de la base gravable hasta la mitad del salario por gastos de representación; también eliminaría la deducción de 72 unidades de valor tributario (UVT) por cada dependiente, con un máximo de cuatro.
Los porcentajes no corresponden a una tarifa de renta del 50% o del 25%, sino a la parte de la remuneración que hoy puede quedar exenta antes de calcular el impuesto. El numeral 7 contempla hasta el 50% para magistrados de tribunales, sus fiscales y procuradores judiciales, mientras los jueces de la República pueden excluir el 25% de su salario.
Como se recodará, la Sentencia C-748 de 2009 extendió el tratamiento a magistrados auxiliares de las altas cortes y magistrados de los consejos seccionales de la Judicatura. La Dirección de Impuestos y Aduanas Nacionales (Dian) precisó que el beneficio para fiscales comprende a los delegados ante la Corte Suprema de Justicia, sin que ello implique una exención general para todos los integrantes de la Fiscalía o de la Procuraduría.
El beneficio tributario que busca eliminar el artículo 106
Para rectores y profesores de universidades públicas, el beneficio del numeral 9 existe desde la Ley 75 de 1986, La Dian calcula esa exención sobre el salario estricto previsto en la Ley 4 de 1992, sin incluir primas u otros pagos laborales, y la registra en el renglón 36 del formulario 220.
Tanto el organismo y como el profesor titular de la Universidad Pedagógica Nacional Adolfo León Atehortúa advirtieron que la medida podría sumarse a otros cambios tributarios que reducirían el ingreso disponible del profesorado.
La entidad sostiene que la reforma no altera el salario nominal ni las prestaciones, pero sí amplía la porción de ingresos sometida a las reglas generales de tributación laboral.
Como ejemplo, expuso que para un profesor de tiempo completo que recibe $10.000.000 mensuales, lo que calcula en ingresos anuales de $120.000.000, $60.000.000 quedarían exentos por gastos de representación y otros $30.000.000 corresponderían a la renta exenta laboral del 25%, aunque el límite general del 40% reduce el monto total aplicable a 48 millones.
Con ese tope, la base gravable sería de $72.000.000. Si se aprueba la derogación, el análisis estima que la base subiría a $90.000.000 y el impuesto anual aumentaría entre $3.500.000 y $6.000.000, equivalentes a entre $300.000 y $500.000 al mes. Se calcula además un recaudo adicional de $261.000.000 en 2028.
Antecedente tributario y movilizaciones de 2018
Según esa interpretación, el beneficio de gastos de representación de hasta el 50% dejó de ser aplicable en la práctica para numerosos docentes”.
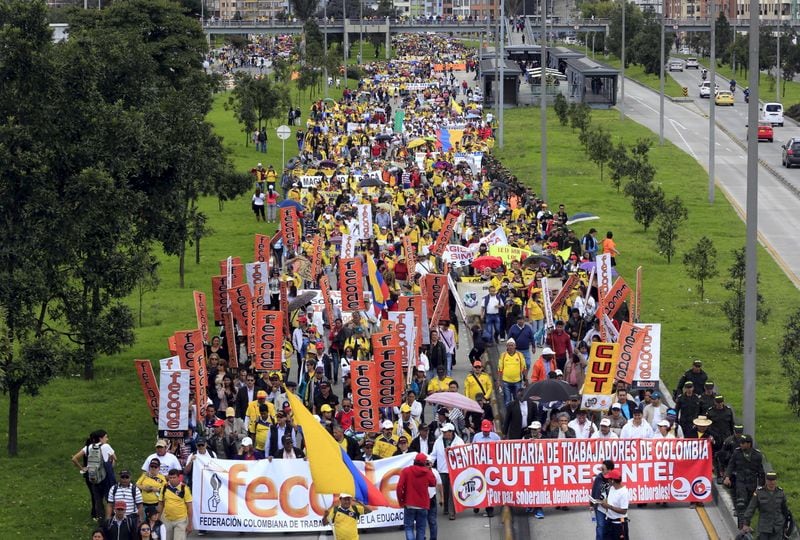
Profesores de la Universidad de Antioquia calcularon entonces que pasaron de tributar entre uno y 1,5 salarios al año a declarar entre dos y tres salarios mínimos anuales, lo que representaría un alza de hasta 800%. El Observatorio vincula ese impacto tributario con el malestar que acompañó las asambleas y movilizaciones universitarias de 2018, aunque no lo presenta como la única causa de las protestas.
El 3 de septiembre de 2018, el organismo publicó un análisis sobre el aumento de la declaración de renta de docentes. El paro universitario se extendió del 10 de octubre al 16 de diciembre de ese año y tuvo entre sus reclamos la desfinanciación de la educación superior pública, el programa Ser Pilo Paga y la Ley 1911, que creó el Sistema de Financiación Contingente al Ingreso.
La organización señaló que el 24 de diciembre de 2018 se confirmó la recuperación del beneficio tributario para profesores y rectores. La derogación de la Ley 1953, conocida como Ley de Financiamiento, produjo efectos únicamente durante el año gravable 2019.
Otras cargas fiscales que preocupan al profesorado
Atehortúa sostiene que “el eventual impacto sobre los docentes debe evaluarse junto con otras disposiciones del proyecto”. El artículo 48 reduciría de 1.090 a 720 unidades de valor tributario (UVT) el umbral de renta líquida gravable exenta de impuesto e introduciría una tarifa marginal del 9% para ingresos entre 720 y 1.090 UVT.
Con una UVT de 2026 de $52.374, el profesor calcula que:
Un salario mensual cercano a $3.200.000 podría quedar sometido a una base gravable del 9%.
Para un ingreso de $4.800.000 mensuales, el porcentaje sería del 19%.
Remuneraciones superiores podrían alcanzar tarifas del 28% o del 39%.
El artículo 50 también reduciría de 95 a 65 UVT mensuales el primer tramo sometido a retención en la fuente. El académico aclara que “la retención es un anticipo del impuesto anual de renta y no un segundo tributo, aunque tendría un efecto inmediato sobre los recursos disponibles cada mes”.
El artículo 21 propone que, desde 2027, el aporte patronal a salud sea del 8,5%:
El aporte del trabajador, hoy fijado en 4%, subiría a 5,5% para ingresos superiores a dos y hasta cuatro salarios mínimos.
A 6% entre más de cuatro y cinco.
A 6,5% entre más de cinco y 10.
A 7% entre más de 10 y 15.
A 7,5% entre más de 15 y 20.
A 8% entre más de 20 y 25 salarios mínimos mensuales.
La eliminación de la deducción por dependientes supondría, según Adolfo LeónAtehortúa, perder una reducción aproximada de $3.770.000 por cada persona a cargo y de hasta $15.080.000 por cuatro dependientes, con la UVT de 2026. El profesor también identifica una reducción del límite de la renta exenta laboral del 25%, de 790 a 630 UVT, y del tope general de rentas exentas y deducciones, de 1.340 a 1.180 UVT.
Además, el artículo 106 incluye la derogación del artículo 243 del Estatuto Tributario, que destina nueve puntos porcentuales del impuesto de renta empresarial al Instituto Colombiano de Bienestar Familiar (Icbf), al Servicio Nacional de Aprendizaje (Sena), al sistema de salud, a la primera infancia y a la educación superior pública.
Rendimientos financieros nominales
El profesor advierte que “la tributación de rendimientos financieros nominales podría aumentar la renta gravable de quienes mantienen ahorros sujetos a ese régimen”.
Asimismo, asocia las medidas de austeridad planteadas en el proyecto con riesgos para las condiciones laborales y la formalización docente en las instituciones de educación superior públicas.
“La renta líquida gravable se duplica en la práctica y el impuesto a pagar crece de similar manera”, afirma Atehortúa sobre la eliminación de la exención por gastos de representación. Las consecuencias individuales, sin embargo, dependerán del nivel de ingresos, la composición de la remuneración, las deducciones y las demás rentas exentas que pueda aplicar cada contribuyente.